티스토리 뷰
목차
작성 기준일: 2026년 10월 28일 (소득세법 시행령, 증권사 안내 기준)
배당을 받았는데 세금이 한 푼도 빠지지 않은 경우가 있습니다. 회사가 감액배당을 한 경우입니다. 배당소득세 15.4%가 없고, 금융소득 2,000만 원 계산에도 들어가지 않아 배당 투자자 사이에서 관심이 커졌습니다. 2026년부터 일부 주주에게는 과세가 시작됐으니, 무엇이 달라졌는지까지 정리했습니다.
1. 감액배당이란?
보통 배당은 회사가 번 이익(이익잉여금)에서 나갑니다. 감액배당은 주주가 증자 때 납입한 돈 중 액면가를 넘는 부분(주식발행초과금 등 자본준비금)을 줄여서 그 돈을 주주에게 돌려주는 방식입니다. 상법상 자본준비금과 이익준비금 합계가 자본금의 1.5배를 넘으면 주주총회 결의로 초과분을 감액해 배당 재원으로 쓸 수 있습니다.
세법은 이를 회사가 번 이익의 분배가 아니라 주주가 낸 돈을 돌려받는 것으로 봅니다. 그래서 배당소득으로 과세하지 않습니다.
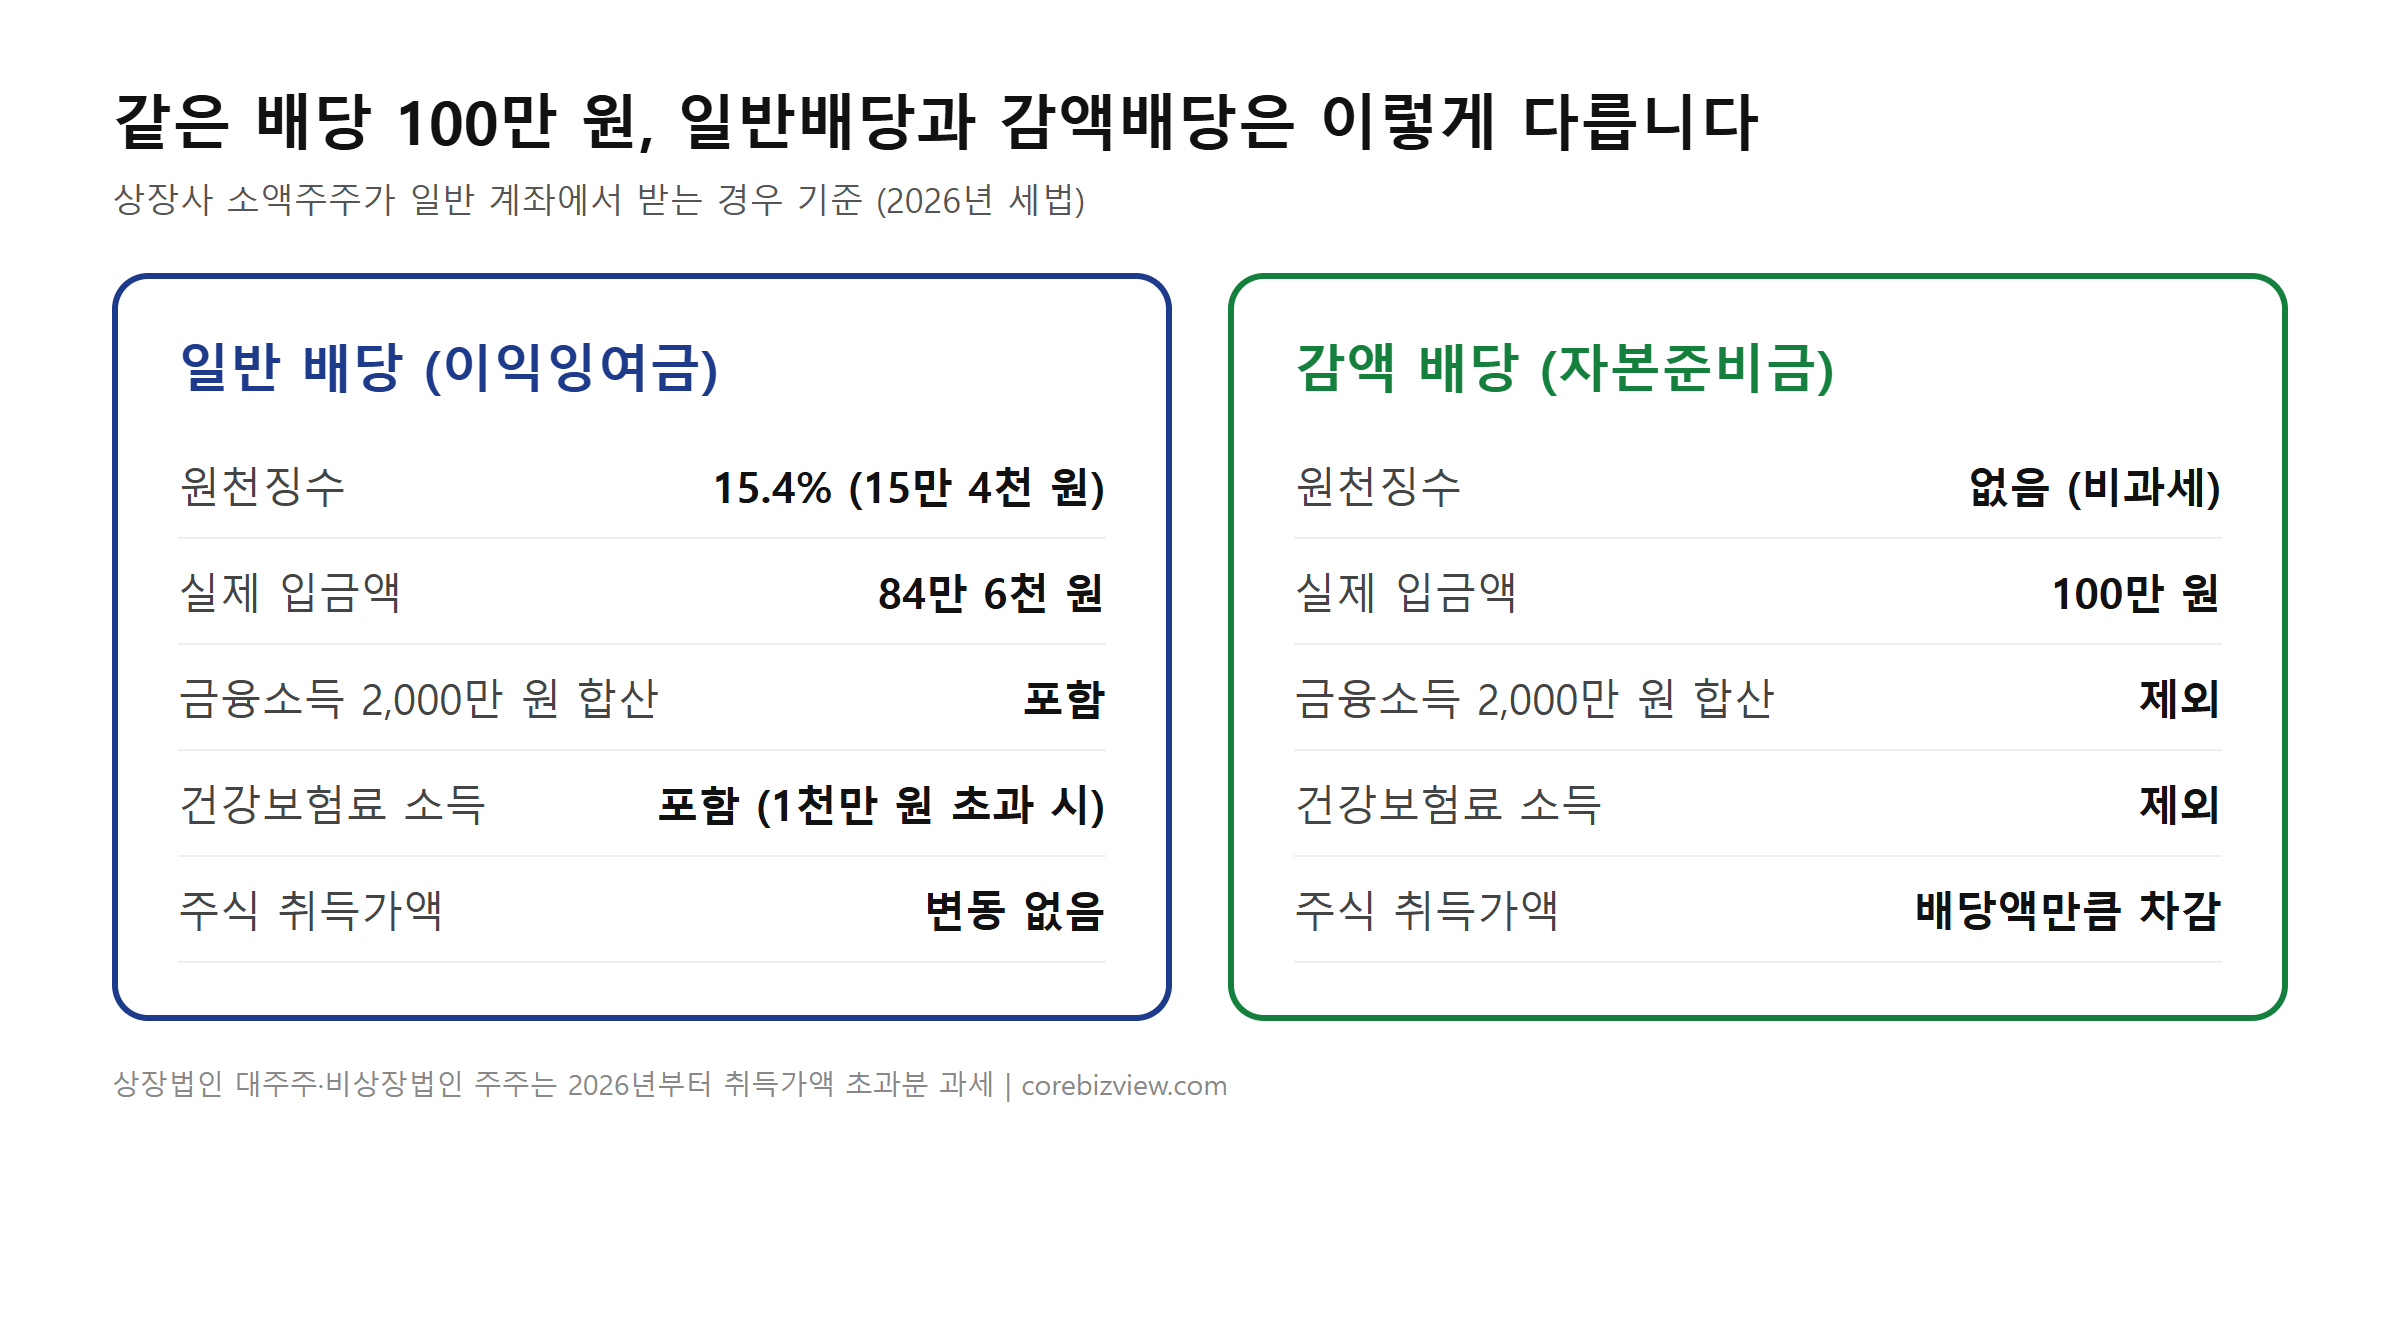
▲ 같은 배당 100만 원을 받을 때 일반배당과 감액배당 비교 (상장사 소액주주 기준)
2. 일반 배당과 무엇이 다른가
| 구분 | 일반 배당 | 감액배당 (상장사 소액주주) |
|---|---|---|
| 재원 | 이익잉여금 | 자본준비금 (주식발행초과금 등) |
| 원천징수 | 15.4% | 없음 |
| 금융소득 2,000만 원 계산 | 포함 | 포함 안 됨 |
| 배당소득 기준 건강보험료 | 반영 대상 | 배당소득이 아니므로 반영 대상 아님 |
| 주식 취득가액 | 변동 없음 | 받은 감액배당만큼 취득가액이 줄어든 것으로 봄 |
취득가액이 줄어든다는 점은 기억해 둘 만합니다. 다만 상장주식 소액주주는 국내 주식 매매차익이 비과세라 실제로 세금 차이가 생기는 경우는 드뭅니다.
3. 2026년부터 달라진 점: 대주주·비상장 주주는 과세
그동안 대주주가 거액의 감액배당을 받고도 세금을 내지 않는 사례가 문제로 지적됐습니다. 이에 소득세법 시행령이 개정되어 2026년 1월 1일 이후 받는 감액배당부터 아래처럼 바뀌었습니다.
| 주주 구분 | 2026년 이후 과세 여부 |
|---|---|
| 상장법인 소액주주 | 종전처럼 비과세 |
| 상장법인 대주주 | 주식 취득가액을 넘는 감액배당 부분에 배당소득세 과세 |
| 비상장법인 주주 | 취득가액 초과분 과세 (중소·중견기업 소액주주는 제외) |
예를 들어 대주주가 주당 1,000원에 산 주식에서 주당 1,500원의 감액배당을 받으면, 취득가액을 넘는 500원 부분이 배당소득으로 과세됩니다. 일반 개인 투자자(상장사 소액주주)라면 달라진 것이 없습니다.
4. 감액배당 종목, 어떻게 확인할까?
- DART·KIND에서 해당 회사의 주주총회 소집공고를 보고 "자본준비금 감소의 건"이 안건으로 올라왔는지 확인
- "현금ㆍ현물배당 결정" 공시의 비고란에 자본준비금 감액 재원, 비과세 관련 문구가 있는지 확인
- 배당금 입금 내역에서 원천징수 세액이 0원인지 확인 (증권사 배당 내역 화면)
- 실제 사례로 메리츠금융지주는 2024~2025년 대규모 감액배당을 실시해 주목받았습니다.
5. 감액배당 투자 때 주의할 점
- 계속된다는 보장이 없습니다. 자본준비금은 한정된 재원이라 쓰고 나면 다시 일반 배당으로 돌아옵니다. 회사가 밝힌 기간과 규모를 확인하세요.
- 회사의 이익 체력과는 별개입니다. 이익이 아니라 쌓아둔 납입자본을 돌려주는 것이므로, 감액배당만 보고 회사의 배당 능력을 높게 평가하면 안 됩니다.
- 세후 수익 비교에 유리합니다. 같은 배당수익률이라도 15.4%를 떼지 않으니 세후 기준으로는 더 많이 받습니다. 금융소득종합과세나 건강보험료가 걱정되는 투자자에게 특히 의미가 있습니다.
- 대주주 요건에 해당하는지 확인하세요. 대주주라면 2026년부터 과세될 수 있습니다.
6. 정리
감액배당은 상장사 소액주주에게는 여전히 세금 없는 배당입니다. 금융소득 2,000만 원과 건강보험료 기준에서도 빠지므로, 배당 소득이 많은 투자자라면 포트폴리오에 일부 담아둘 만한 선택지입니다. 다만 일시적인 재원이라는 점을 잊지 말고, 회사의 본업 이익과 배당 정책을 함께 보세요.
관련 글: 금융소득종합과세 2,000만 원 넘으면 세금 얼마나 더 낼까? · 2026 배당소득 분리과세 총정리
참고 자료: 소득세법 시행령 제26조의3, 증권사 감액배당 과세방식 변경 안내(2026), 기획재정부 해석(2024.10, 감액배당과 취득가액). 개별 종목의 감액배당 여부와 과세는 회사 공시와 증권사 안내로 확인하시기 바랍니다. 투자 판단은 본인 책임하에 하시기 바랍니다.