티스토리 뷰
목차
작성 기준일: 2026년 10월 30일 (상속세 및 증여세법, 국세청 안내 기준)
아이 이름으로 주식계좌를 만들어 배당주나 ETF를 모아주는 부모가 많아졌습니다. 그런데 증여 신고를 하지 않고 돈을 넣어두기만 하면, 나중에 자녀가 그 돈을 쓸 때 증여세 문제가 생길 수 있습니다. 세금 없이 줄 수 있는 한도와 신고 순서, 그리고 일찍 시작하면 얼마나 차이 나는지 계산해 봤습니다.
1. 증여세 없이 줄 수 있는 한도 (증여재산공제)
| 받는 사람 | 공제 한도 (10년 합산) |
|---|---|
| 미성년 자녀 (만 19세 미만) | 2,000만 원 |
| 성년 자녀 | 5,000만 원 |
| 혼인·출산 증여 (2024년 신설) | 위 공제와 별도로 1억 원 (혼인신고 전후 2년 또는 출생일부터 2년 이내) |
| 배우자 | 6억 원 |
- 공제는 받는 사람 기준입니다. 아빠와 엄마, 할아버지·할머니(직계존속)가 준 금액을 모두 합쳐 10년간 2,000만 원입니다.
- 10년이 지나면 공제가 다시 생깁니다. 그래서 0세, 10세, 20세(성년 5,000만 원), 30세처럼 10년 단위로 나눠 주는 방법이 많이 쓰입니다.
- 한도를 넘으면 초과분에 세금이 붙습니다. 예를 들어 미성년 자녀에게 3,000만 원을 주면 초과 1,000만 원 × 10% = 100만 원, 기한 내 신고하면 3% 공제로 97만 원입니다.
2. 한도 안이라도 신고해야 하는 이유
공제 한도 안이면 낼 세금은 0원이지만, 신고를 해두어야 그 돈이 자녀의 것이라는 기록이 남습니다. 신고 없이 넣어둔 돈은 나중에 자녀가 집을 사거나 큰돈을 쓸 때 자금 출처를 설명하기 어렵고, 그 시점의 불어난 금액 전체가 증여로 판단될 위험이 있습니다.
반대로 증여 신고를 마친 원금으로 자녀 계좌에서 투자해 생긴 배당과 시세차익은 원칙적으로 자녀의 소득이 됩니다. 일반적인 상장주식·ETF 투자 수익에 증여세가 다시 붙지는 않지만, 비상장주식 상장 등 특정 사유로 생긴 이익에는 별도 과세 규정이 있으니 큰 금액이라면 확인하세요.
3. 홈택스 증여세 신고 순서
- 자녀 명의 증권계좌 개설: 부모가 법정대리인으로 가족관계증명서·기본증명서 등을 준비해 개설 (비대면 개설을 지원하는 증권사도 있음)
- 부모 계좌에서 자녀 계좌로 이체: 메모에 "증여" 표기, 이체 내역 보관
- 자녀 명의 홈택스 가입: 만 14세 미만은 부모 인증으로 가입
- 증여세 신고: 홈택스 → 세금신고 → 증여세 → 일반증여 신고. 증여자·수증자 정보, 증여재산(현금) 입력
- 기한: 증여일이 속한 달의 말일부터 3개월 이내
주식을 현물로 넘겨주는 경우에는 상장주식은 증여일 전후 각 2개월 종가 평균으로 평가합니다. 현금으로 증여한 뒤 자녀 계좌에서 사는 방식이 계산이 단순합니다.
4. 시뮬레이션: 0세부터 시작하면 30세에 얼마?
0세에 2,000만 원, 10세에 2,000만 원, 20세(성년)에 5,000만 원을 증여해 증여세 0원으로 총 9,000만 원을 넣고, 배당을 재투자하며 연평균 세후 4% 또는 6% 수익을 낸다고 가정했습니다.
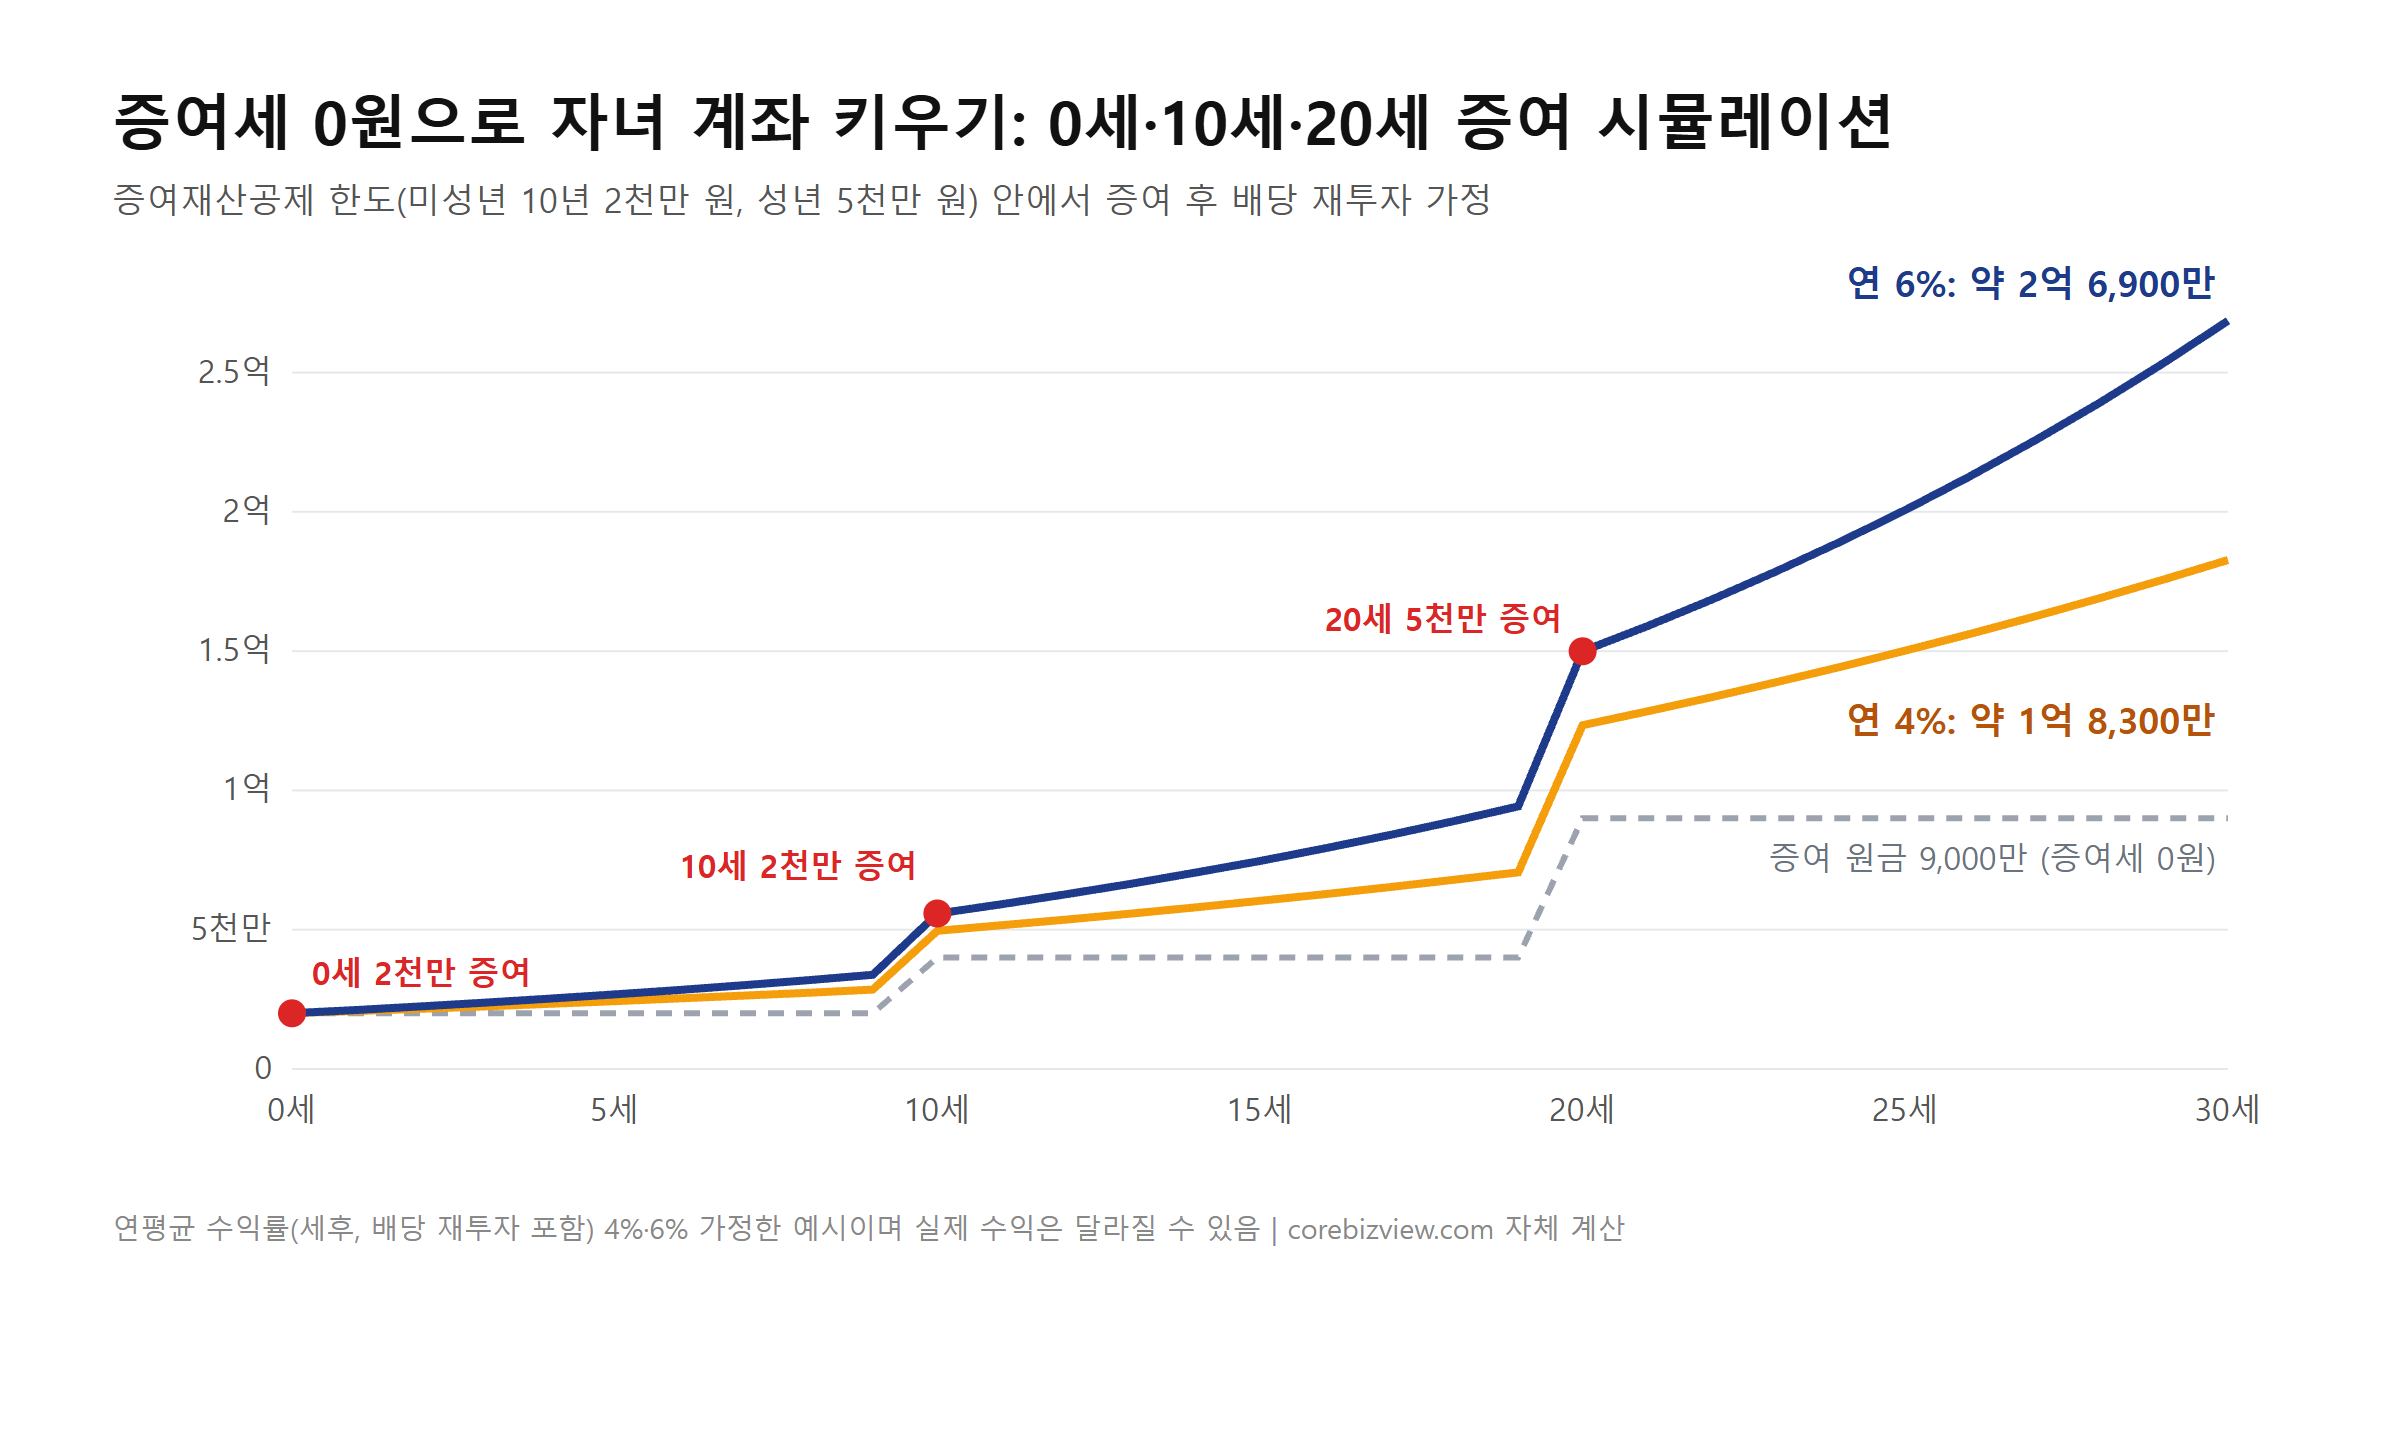
▲ 0세·10세·20세 증여재산공제 한도 내 증여 후 배당 재투자 시뮬레이션 (가정 수익률 4%·6%)
| 나이 | 증여 누적 원금 | 연 4% 가정 | 연 6% 가정 |
|---|---|---|---|
| 10세 (2차 증여 직후) | 4,000만 | 약 4,960만 | 약 5,580만 |
| 20세 (3차 증여 직후) | 9,000만 | 약 1억 2,340만 | 약 1억 5,000만 |
| 30세 | 9,000만 | 약 1억 8,300만 | 약 2억 6,900만 |
같은 9,000만 원이라도 시간을 길게 쓸수록 차이가 커집니다. 그리고 30세에는 다시 성년 공제 5,000만 원이 생깁니다. (수익률은 가정이며 실제 결과는 시장에 따라 크게 달라질 수 있습니다.)
5. 자녀 계좌 운용 시 주의할 점
- 부모가 다시 가져다 쓰지 않기: 증여한 돈을 부모 생활비 등으로 쓰면 증여 자체가 인정되지 않을 수 있습니다.
- 자녀 배당도 자녀 소득: 금융소득은 개인별로 계산하므로, 자녀 계좌 배당이 연 2,000만 원 이하라면 15.4% 원천징수로 끝납니다.
- 해외주식 증여 후 매도는 1년 뒤: 수익 난 해외주식을 증여해 양도세를 줄이려면 1년 이상 보유해야 합니다. (해외주식 양도소득세 연말 절세 총정리 참고)
- 장기 보유에 맞는 상품: 매매를 자주 하기보다 배당성장 ETF, 지수 ETF처럼 오래 들고 갈 수 있는 상품이 관리하기 쉽습니다.
6. 정리
자녀 계좌 증여의 핵심은 세 가지입니다. 10년 단위 공제 한도 안에서 주고, 반드시 신고하고, 오래 투자하는 것입니다. 0세에 시작하면 증여세 없이 넣은 9,000만 원이 30세에 2억 원 안팎까지 커질 수 있습니다. 연말에 자녀 증여를 계획 중이라면 신고 기한(증여한 달 말일부터 3개월)까지 함께 챙기세요.
참고 자료: 상속세 및 증여세법(증여재산공제, 혼인·출산 증여재산공제, 신고세액공제), 국세청 홈택스 증여세 신고 안내. 시뮬레이션은 가정한 수익률에 따른 예시이며 투자 수익을 보장하지 않습니다. 세무 판단은 국세청 상담(126) 또는 세무 전문가와 확인하시기 바랍니다.